
Cómo abrir una cuenta bancaria en Estados Unidos con pasaporte y sin Seguro Social
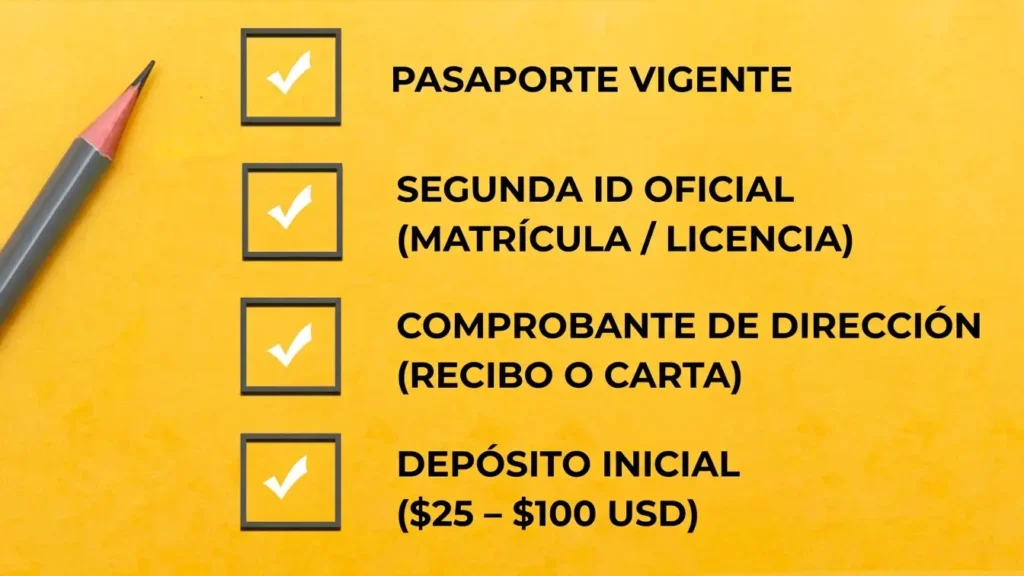
Para abrir una cuenta bancaria en Estados Unidos sin tener Número de Seguro Social (SSN) debes acudir presencialmente a una sucursal física con cuatro requisitos en original: tu pasaporte extranjero vigente, una segunda identificación oficial (como matrícula consular o licencia estatal), un comprobante de domicilio en EE. UU. y un depósito inicial de $25 a $100 USD.
Las solicitudes por internet de los bancos estadounidenses exigen obligatoriamente un SSN de 9 dígitos y rechazan de forma automática cualquier otra combinación. En cambio, al sentarte frente a un banquero personal (Personal Banker) en la oficina, la ley federal (USA PATRIOT Act) permite validar tu identidad mediante documentos internacionales y el Formulario W-8BEN del IRS.
Requisitos para abrir una cuenta bancaria en EE.UU. con pasaporte y sin Seguro Social
Bancos y cooperativas que abren cuentas con pasaporte en EE. UU.
No todas las entidades aplican las mismas reglas internas. Mientras los bancos exclusivamente digitales (neobanks) bloquean las aperturas sin SSN, los grandes bancos nacionales y las cooperativas de crédito (Credit Unions) procesan estas cuentas todos los días en sucursal.
| Institución Financiera | Documentos de identidad aceptados sin SSN | ¿Exige número ITIN? | Depósito mínimo de apertura | Cargo mensual estándar y cómo eliminarlo |
| Bank of America | Pasaporte vigente + Matrícula consular, ID estatal o tarjeta de otro banco con tu nombre | No obligatorio (firmas el Form W-8BEN) | $25 – $100 USD | $4.95 USD (SafeBalance) o $12 USD (Advantage Plus — gratis con $250/mes en depósito directo o saldo de $1,500) |
| Chase Bank | Pasaporte vigente + segunda identificación oficial con fotografía | No obligatorio en ventanilla | $25 – $100 USD | $12 USD en Total Checking (Gratis con $500/mes en depósitos directos o saldo diario de $1,500) |
| Wells Fargo | Pasaporte vigente + Matrícula consular o licencia de conducir de EE. UU. | No obligatorio en la mayoría de sucursales | $25 USD | $10 USD en Everyday Checking (Gratis manteniendo saldo diario de $500 USD) |
| Citibank | Pasaporte vigente + segunda identificación oficial | No obligatorio para cuentas básicas | $0 – $100 USD | $15 USD (Gratis con depósitos mensuales calificados o saldo combinado) |
| Cooperativas de Crédito (Credit Unions) | Pasaporte vigente (muchas aceptan matrícula consular como documento principal) | No en la mayoría de cooperativas locales | $5 – $25 USD | $0 USD en cuentas básicas de miembros |
Documentos exactos que debes llevar a la sucursal (Checklist en original)
Bajo la Sección 326 de la USA PATRIOT Act, el Programa de Identificación del Cliente (Customer Identification Program) obliga a los bancos a verificar tu nombre, fecha de nacimiento, dirección física y un número de identificación gubernamental. Los cajeros no aceptan fotocopias, fotos en el celular ni documentos vencidos.
1. Identificación primaria con fotografía
Tu pasaporte extranjero vigente. No importa qué tipo de visa tengas o si ingresaste sin inspección; el ejecutivo bancario únicamente verifica que el documento sea auténtico y no esté caducado.
2. Segunda identificación oficial
Los bancos exigen cruzar dos documentos distintos para validar tu perfil:
- Matrícula consular vigente emitida por tu consulado en Estados Unidos (México, Guatemala, Honduras, El Salvador, Colombia, Ecuador, etc.).
- Licencia de conducir de EE. UU. (en los estados que la otorgan sin SSN, como California, Texas, Nueva York, Illinois, Florida o Nueva Jersey) o Identificación Municipal (IDNYC en Nueva York, CityKey en Chicago).
- Tarjeta de débito o crédito con tu nombre impreso emitida por otra institución financiera reconocida.
3. Comprobante de dirección física en Estados Unidos
No puedes registrar un apartado postal (P.O. Box). Lleva una factura de luz, agua, gas, internet o teléfono pospago a tu nombre con menos de 60 días de emisión, o un contrato de alquiler firmado.
Si vives en una habitación alquilada o con familiares y no tienes facturas a tu nombre, tienes dos salidas legales inmediatas:
- Redactar y llevar una Carta de Verificación de Dirección firmada por el titular de la vivienda.
- Contratar una póliza económica de seguro de inquilinos (Renters Insurance) por unos $12 a $15 USD al mes; la carátula oficial de la póliza llega a tu correo con tu nombre y dirección física y es aceptada por la mayoría de los bancos.
4. Número ITIN o Formulario W-8BEN
Si ya tramitaste tu número ITIN ante el IRS, lleva la carta oficial CP565. Tener ITIN te permite abrir cuentas que generan intereses y facilita pedir tu primera tarjeta de crédito asegurada con ITIN más adelante. Si aún no lo tienes, el banquero te hará firmar el Formulario W-8BEN para declararte extranjero no residente a efectos fiscales.
Paso a paso dentro de la oficina para que no te rechacen
Paso 1: Pide cita con un banquero personal (Personal Banker)
No hagas la fila de los cajeros de ventanilla (Tellers), ya que ellos solo procesan depósitos, retiros y cambio de cheques. Acércate al mostrador de recepción o agenda cita en la web del banco seleccionando "Open a New Account". Si prefieres atención en español, solicita un ejecutivo bilingüe.
Paso 2: Solicita la cuenta de cheques más básica (Basic Checking)
Pide explícitamente la cuenta de cheques sencilla (por ejemplo, Advantage SafeBalance en Bank of America, Everyday Checking en Wells Fargo o Total Checking en Chase). Evita las cuentas Premier o Gold, que exigen saldos mínimos de varios miles de dólares y cobran comisiones de $25 a $35 USD mensuales. Consulta nuestra guía sobre cómo evitar los cargos mensuales de mantenimiento bancario para no perder dinero en comisiones.
Paso 3: Revisa y firma el Formulario W-8BEN
Si abres la cuenta sin SSN ni ITIN, el ejecutivo imprimirá el Formulario W-8BEN del IRS. Verifica que tu nombre esté escrito exactamente igual que en tu pasaporte y que figure tu país de nacionalidad. Este documento evita que el banco te aplique retenciones fiscales automáticas del 24% (Backup Withholding).
Nota de advertencia bancaria: Nunca entregues un número de Seguro Social inventado, prestado o ajeno al abrir una cuenta. Los bancos cruzan los dígitos en tiempo real con la base de datos de la Administración del Seguro Social y con sistemas de riesgo comoChexSystems; presentar un SSN falso provoca el bloqueo permanente de tu identidad en el sistema financiero estadounidense.
Paso 4: Entrega el depósito inicial y activa tu tarjeta temporal
Entrega los $25 a $100 USD en efectivo. El banco activará tu cuenta en ese instante y te entregará:
- Una tarjeta de débito temporal lista para usar en cajeros y tiendas (la tarjeta definitiva con tu nombre grabado llegará por correo postal en 5 a 10 días hábiles).
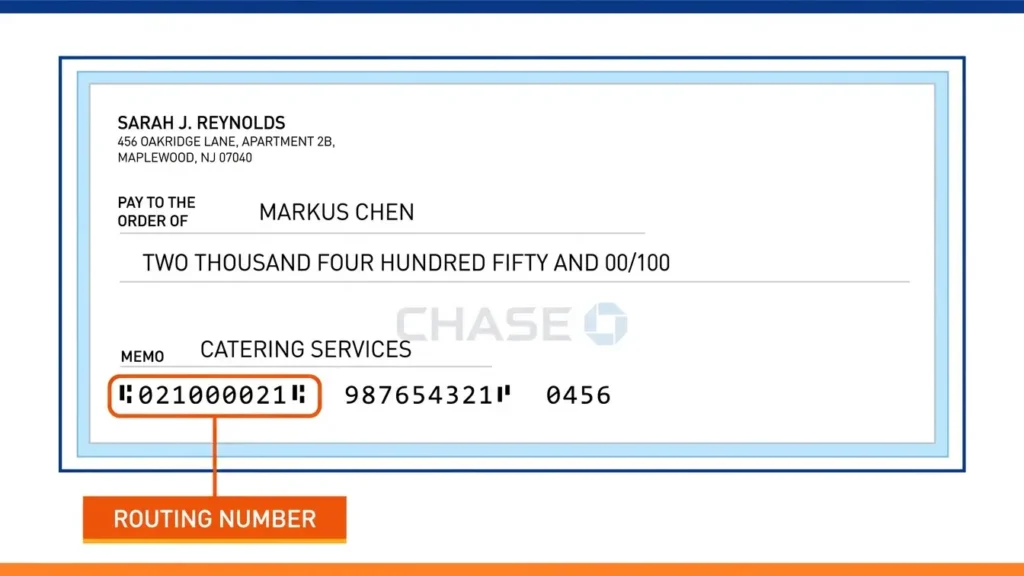
- Una hoja impresa con tu número de ruta (Routing Number) y número de cuenta, datos indispensables para entregar a tu empleador y activar el depósito directo (Direct Deposit) o configurar transferencias Zelle.
Cómo ubicar una sucursal que tramite cuentas con pasaporte cerca de tu ciudad
Aunque la política nacional de un banco permita abrir cuentas con pasaporte, el desconocimiento de un empleado nuevo en una zona sin población hispana puede retrasar el trámite. Para ir a lo seguro:
- Prioriza sucursales en barrios comerciales latinos: En ciudades como Los Ángeles, Houston, Miami, Chicago, Nueva York, Dallas, Phoenix o Atlanta, las oficinas ubicadas en corredores hispanos procesan aperturas con pasaporte y matrícula consular a diario.
- Verifica que sea una oficina completa (Full-Service Branch): Antes de desplazarte, confirma en el buscador del banco que la sucursal disponga de asesores (Bankers) y no sea únicamente un punto de cajeros automáticos (ATM-only).
- Llega al menos 45 minutos antes del cierre: Las aperturas con documentación internacional requieren escaneo manual y validación de cumplimiento, un proceso que toma entre 25 y 40 minutos.
Qué hacer después de abrir tu cuenta (Siguientes pasos clave)
- Verifica la protección federal de tus ahorros: Confirma siempre que tu institución esté respaldada por la Corporación Federal de Seguro de Depósitos (FDIC) o la Administración Nacional de Cooperativas de Crédito (NCUA), lo que garantiza tus fondos hasta por $250,000 USD por depositante. Asimismo, puedes revisar tus derechos como consumidor financiero en la Oficina para la Protección Financiera del Consumidor (CFPB).
- Aprende a manejar tu efectivo sin alertas: Si recibes pagos en efectivo por tu trabajo, revisa cuánto dinero en efectivo se puede depositar en el banco sin declarar al IRS para evitar bloqueos preventivos.
- Evita dejar tu saldo en negativo: Conoce las reglas sobre qué pasa si dejas tu cuenta bancaria en cero o con saldo negativo para que los cargos por sobregiro no cierren tu cuenta.
Lo Último | en BANCOS